山东省实施节水激励 采用“三免三减半”优惠政策
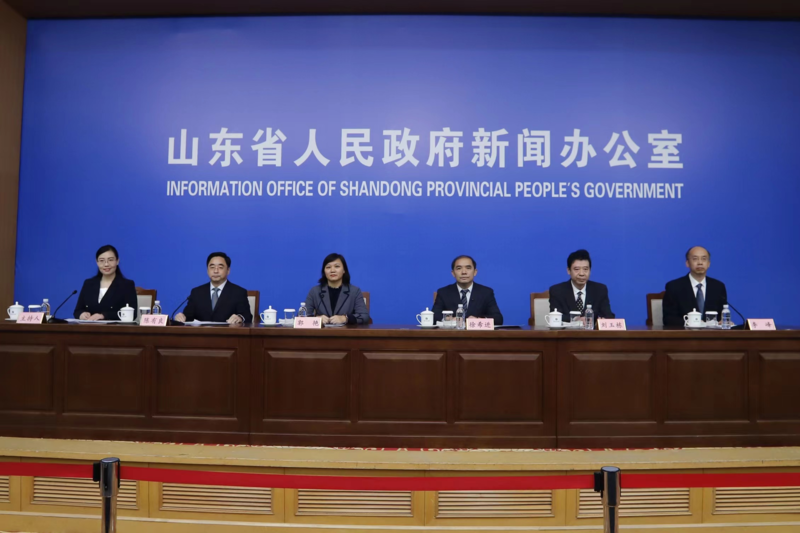
鲁网11月11日讯(记者 庞燕蕾柠)11月11日,山东省人民政府新闻办公室召开了新闻发布会,记者在发布会上了解到,目前,涉及税务部门节水激励的优惠政策主要包括水资源税和企业所得税的以下优惠政策:
一是水资源税方面的优惠政策。对纳税人取用污水处理再生水的,免征水资源税。这项优惠政策主要是促进水资源循环利用,鼓励减少对地下水和地表水的取用。
二是企业所得税方面的优惠政策。从事符合条件的节水项目所得可减征、免征企业所得税。企业从事公共污水处理、海水淡化等节水项目的所得,自项目取得第一笔生产经营收入所属纳税年度起,第一年至第三年免征企业所得税,第四年至第六年减半征收企业所得税。即“三免三减半”。购置并使用节水专用设备投资可抵免企业所得税。企业购置并实际使用列入《节能节水专用设备企业所得税优惠目录》范围内的节水专用设备,可以按专用设备投资额的10%抵免企业当年的企业所得税应纳税额;当年不足抵免的,可以在以后5个纳税年度结转抵免。符合条件的资源综合利用可减计企业当年收入总额。企业利用《资源综合利用企业所得税优惠目录》规定的工矿废水、城市污水作为主要原材料,生产符合国家标准的再生水取得的收入,减按90%计入企业当年收入总额,来计算企业所得税应纳税所得额。
责任编辑:赵家豪
- 最新发布!淄博打造科创产业金融高地系列政策详解2021-05-27
- 山东夜间加油降臭氧见成效,7月臭氧浓度同比下降7.7%2020-07-28